Newsletter – Julho 2026
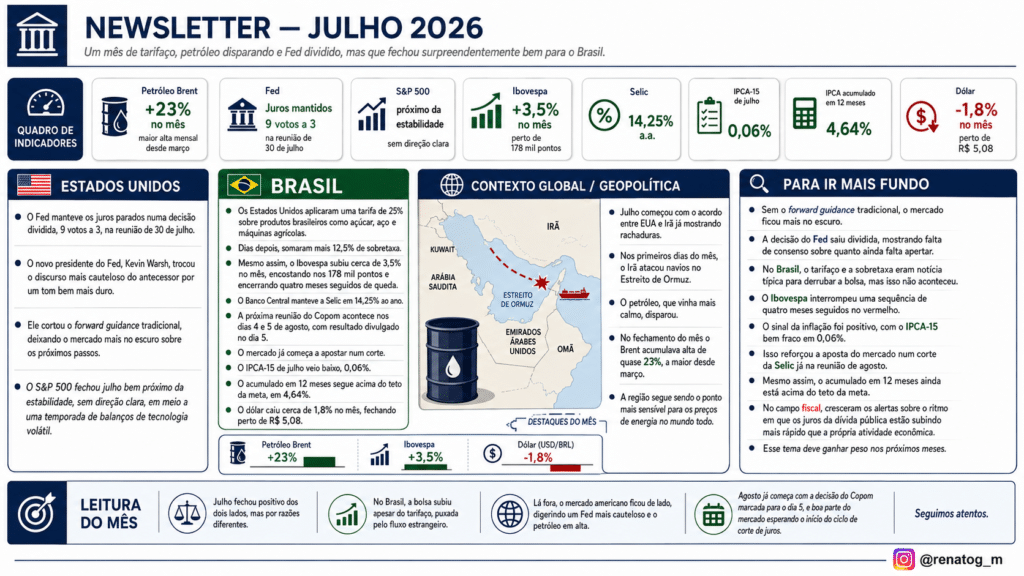
Um mês de tarifaço, petróleo disparando e Fed dividido, mas que fechousurpreendentemente bem para o Brasil. Estados UnidosO Fed manteve os juros parados numa decisão dividida, 9 votos a 3, nareunião de 30 de julho. O novo presidente do Fed, Kevin Warsh, trocou odiscurso mais cauteloso do antecessor por um tom bem mais duro.O petróleo disparou quase 23% no mês, a maior alta mensal desde março,depois que o conflito entre Irã e EUA no Estreito de Ormuz voltou a esquentar.O S&P 500 fechou julho bem próximo da estabilidade, sem direção clara, emmeio a uma temporada de balanços de tecnologia volátil. BrasilOs Estados Unidos aplicaram uma tarifa de 25% sobre produtos brasileiroscomo açúcar, aço e máquinas agrícolas, e dias depois somaram mais 12,5%de sobretaxa. Mesmo assim, o Ibovespa subiu cerca de 3,5% no mês,encostando nos 178 mil pontos e encerrando quatro meses seguidos dequeda. O Banco Central manteve a Selic em 14,25% ao ano. A próxima reunião doCopom acontece nos dias 4 e 5 de agosto, com resultado divulgado no dia 5,e o mercado já começa a apostar num corte. O IPCA-15 de julho veio baixo, 0,06%, mas o acumulado em 12 meses segueacima do teto da meta, em 4,64%. O dólar caiu cerca de 1,8% no mês,fechando perto de R$ 5,08. Para ir mais fundo:Julho começou com o acordo entre EUA e Irã já mostrando rachaduras. Nosprimeiros dias do mês, o Irã atacou navios no Estreito de Ormuz, e o petróleo, quevinha mais calmo, disparou. No fechamento do mês o Brent acumulava alta dequase 23%, a maior desde março, um lembrete de como essa região segue sendoo ponto mais sensível para os preços de energia no mundo todo. Nos Estados Unidos, quem chamou atenção foi o novo presidente do Fed, KevinWarsh. Ele adotou um tom bem mais duro que o antecessor e cortou o forwardguidance tradicional, que é basicamente o sinal que o banco central costuma darsobre os próximos passos da política monetária. Sem essa sinalização, o mercadoficou mais no escuro, e a própria decisão de juros do fim do mês saiu dividida, 9votos a 3, mostrando que nem lá dentro existe consenso sobre quanto ainda faltaapertar. Por aqui, o Brasil levou dois golpes comerciais dos Estados Unidos: primeiro umatarifa de 25% sobre produtos como açúcar, aço e máquinas agrícolas, depois umasobretaxa adicional de 12,5%. Era o tipo de notícia que costuma derrubar a bolsa,mas não foi isso que aconteceu. O Ibovespa engatou uma recuperação forte efechou o mês em alta de cerca de 3,5%, interrompendo uma sequência de quatromeses seguidos no vermelho. Do lado da inflação, o sinal foi positivo: o IPCA-15 de julho veio bem fraco, 0,06%,reforçando a aposta do mercado num corte da Selic já na reunião de agosto. Maso acumulado em 12 meses ainda está acima do teto da meta, então o BancoCentral segue com o pé no freio. No campo fiscal, cresceram os alertas sobre oritmo em que os juros da dívida pública estão subindo mais rápido que a própriaatividade econômica, tema que deve ganhar peso nos próximos meses. No balanço final, julho fechou positivo dos dois lados, mas por razões diferentes:aqui, a bolsa subiu apesar do tarifaço, puxada pelo fluxo estrangeiro; lá fora, omercado americano ficou de lado, digerindo um Fed mais cauteloso e um petróleoem alta. Agosto já começa com a decisão do Copom marcada para o dia 5, e boa parte domercado esperando o início do ciclo de corte de juros. Seguimos atentos. Um abraço,Renato Marcelino
NEWSLETTER – MARÇO 2026
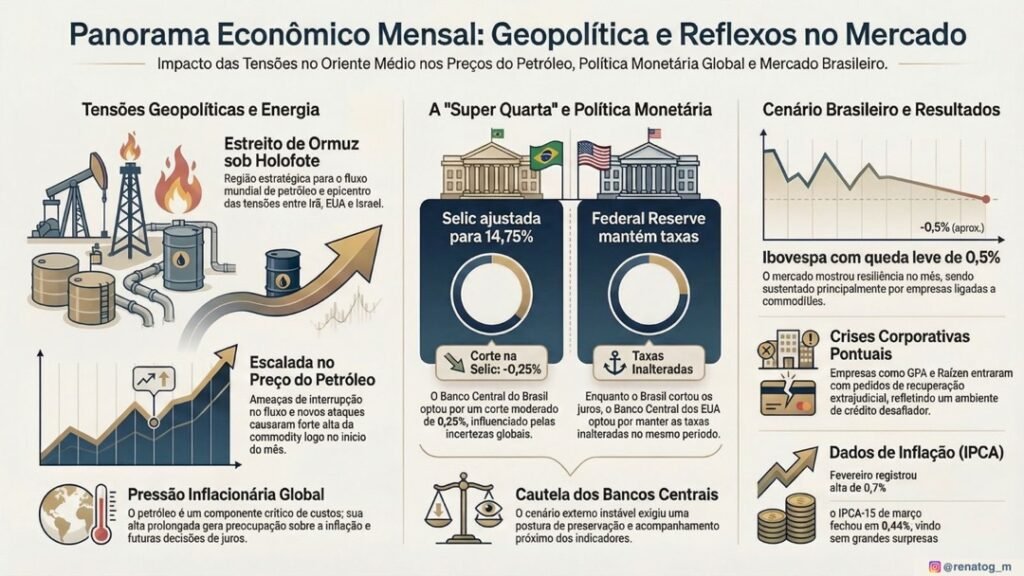
Um mês de mercados sensíveis aos noticiários, às falas da Casa Branca e aos ataques iranianos, com a ameaça de fechamento do Estreito de Ormuz, rota essencial para o petróleo e insumos globais. Estados UnidosDurante todo o mês, esteve presente nos noticiários e influenciou diretamente a dinâmica dos mercados, devido ao conflito e às mudanças repentinas de discurso, trazendo grande volatilidade. O FED, banco central americano, se reuniu durante o mês e decidiu manter a taxa de juros inalterada no intervalo de 3,5% a 3,75% ao ano. Com o conflito no Oriente Médio, os mercados ficaram mais voláteis e tiveram performance negativa, com o S&P 500 registrando uma queda próxima de 5% no período. BrasilBanco Central reduziu a Selic em 0,25%, para 14,75%, com postura mais cautelosa diante do cenário de conflitos no Oriente Médio e possíveis repercussões inflacionárias no país. O Ibovespa mostrou resiliência mesmo com a volatilidade global, apoiado por empresas ligadas a commodities. O índice chegou a recuar próximo de -6,90%, mas teve uma recuperação mais forte no final do mês, fechando o período com queda próxima de 0,7%. O FGC iniciou o pagamento aos credores do Banco Pleno (antigo Voiter), e empresas como Grupo Pão de Açúcar (GPA) e Raízen entraram com pedido de recuperação extrajudicial. Para ir mais fundo: O mês começou com uma escalada relevante no cenário geopolítico, com ataques envolvendo Irã, Estados Unidos e Israel, elevando a aversão a risco global. Um dos pontos centrais dessa tensão foi o Estreito de Ormuz, região estratégica por onde passa boa parte do petróleo, fertilizantes, gás mundial. Com ameaças de interrupção no fluxo e novos ataques, vimos uma forte alta do petróleo logo no início do mês, ao mesmo tempo em que as bolsas reagiam com bastante volatilidade, inclusive no Brasil, com quedas expressivas seguidas de recuperações rápidas. Esse movimento trouxe uma preocupação importante para o mercado, o impacto do petróleo na inflação. Por ser um componente relevante de custos globais, uma alta mais prolongada poderia pressionar os preços e influenciar decisões de juros. Esse ponto passou a ser acompanhado de perto em um ambiente que já exigia cautela dos bancos centrais. Na chamada “Super Quarta”, esse cenário se refletiu nas decisões de política monetária. O Banco Central do Brasil optou por um corte mais moderado de 0,25% na Selic, levando a taxa para 14,75%, em uma decisão influenciada pelo aumento das incertezas externas, principalmente ligadas ao conflito e ao comportamento do petróleo. Nos Estados Unidos, o Federal Reserve manteve os juros inalterado. Ao longo das semanas, o cenário externo seguiu instável. Houve tentativas de conter a alta do petróleo, incluindo discussões sobre liberação de reservas estratégicas, mas novos ataques e a continuidade do conflito mantiveram o nível de incerteza elevado. Em alguns momentos, falas mais moderadas por parte dos Estados Unidos trouxeram alívios pontuais, com recuperações técnicas dos mercados, mas sem mudança estrutural. No Brasil, além desse pano de fundo global, tivemos alguns eventos relevantes. Empresas como GPA (Grupo Pão de Açúcar) e Raízen entraram com pedidos de recuperação extrajudicial, refletindo um ambiente ainda desafiador para algumas companhias. Na inflação, com fevereiro registrando alta de 0,7% e o IPCA-15 de março em 0,44%. Na reta final do mês, o cenário ainda foi marcado por tentativas de negociação e propostas de cessar-fogo, mas sem avanços concretos. O conflito passou a envolver novos agentes e regiões, mantendo o risco elevado. Mesmo assim, o mercado brasileiro mostrou alguma resiliência, caindo aproximadamente 0,7% no mês, apoiado principalmente por empresas ligadas a commodities. No geral, foi um mês de bastante volatilidade, com o cenário externo ditando o ritmo dos mercados.
Cenário macroeconômico de fevereiro: geopolítica, inflação e desalinhamento monetário no radar dos investidores
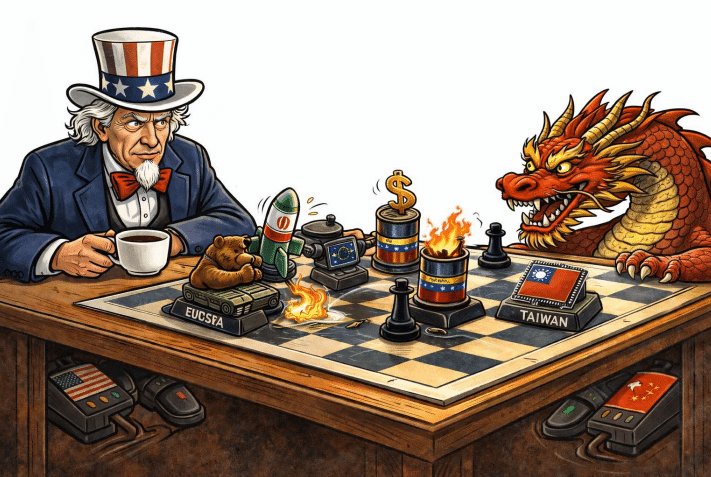
O mês de fevereiro foi marcado por um ambiente de elevada incerteza nos mercados globais. Entre mudanças na política tarifária dos Estados Unidos, tensões geopolíticas e novos dados de inflação, investidores acompanharam um cenário que reforça a necessidade de cautela e análise estratégica na tomada de decisões. A nova dinâmica da guerra tarifária Uma das principais discussões do mês envolveu as tarifas comerciais impostas pelos Estados Unidos ao longo de 2025. Uma decisão da corte americana derrubou parte relevante dessas medidas, levando o governo a reagir rapidamente com a proposta de novas tarifas temporárias. Embora o movimento tenha reduzido parte da pressão sobre ativos de risco, o episódio reforça um ambiente de incerteza estrutural. Para o mercado, quanto maior o tempo necessário para compreender uma nova dinâmica econômica, maior tende a ser o prêmio de risco exigido pelos investidores. O fim da sincronia entre os bancos centrais Durante a pandemia da Covid-19, o mundo presenciou um movimento relativamente coordenado entre os bancos centrais. A inflação global elevada exigiu respostas semelhantes: elevação das taxas de juros para conter o excesso de demanda. No entanto, esse cenário mudou. Atualmente, as decisões de política monetária refletem realidades econômicas distintas. Nos Estados Unidos, o Federal Reserve mantém uma postura cautelosa, avaliando os próximos passos diante da evolução da inflação e da atividade econômica. Na Europa, o Banco Central Europeu iniciou um ciclo de redução de juros, em resposta a um cenário de inflação próxima da meta e riscos de desaceleração econômica. No Brasil, o Comitê de Política Monetária (Copom) optou por manter a taxa Selic inalterada, indicando que o Banco Central ainda observa atentamente os indicadores antes de iniciar um novo ciclo de flexibilização monetária. Geopolítica volta a influenciar os mercados As tensões geopolíticas continuam sendo uma importante fonte de volatilidade global. O conflito entre Rússia e Ucrânia permanece sem avanços relevantes, enquanto a China mantém pressão militar sobre Taiwan, aumentando o nível de atenção dos investidores. O episódio mais marcante do mês ocorreu no final de fevereiro, quando uma operação militar conjunta entre Estados Unidos e Israel contra o Irã resultou na eliminação do líder supremo do regime iraniano. Como resposta, o Irã realizou ataques contra bases americanas e promoveu um fechamento parcial do Estreito de Ormuz, uma das rotas marítimas mais importantes para o transporte global de energia e commodities. Esse movimento gerou novas preocupações sobre impactos logísticos e possíveis pressões sobre preços internacionais. O cenário doméstico brasileiro No Brasil, além dos desdobramentos no cenário político com o início antecipado do debate eleitoral, o sistema financeiro enfrentou novos episódios envolvendo instituições ligadas ao grupo do empresário Daniel Vorcaro. A liquidação de mais uma instituição financeira levou ao acionamento do Fundo Garantidor de Créditos (FGC), reforçando a atenção do mercado para questões relacionadas à governança e estabilidade no setor financeiro. Inflação surpreende e gera novas discussões sobre juros No campo dos indicadores econômicos, a inflação voltou a chamar atenção. O IPCA-15 de fevereiro registrou alta de 0,84%, número acima das expectativas do mercado e superior aos resultados observados nos meses anteriores. Com isso, a inflação acumulada em 12 meses voltou a superar o patamar de 4%. Apesar dessa surpresa inflacionária, o mercado ainda mantém expectativa de queda da taxa Selic ao longo do ano. Entretanto, uma sequência de resultados acima do esperado pode levar o Banco Central a manter uma política monetária mais restritiva por mais tempo. O que os investidores devem observar nos próximos meses O ambiente atual reforça um cenário marcado por múltiplas fontes de incerteza: tensões geopolíticas, mudanças nas políticas comerciais globais e trajetórias diferentes entre as principais economias. Diante desse contexto, acompanhar indicadores de inflação, decisões de política monetária e movimentos geopolíticos continuará sendo fundamental para entender os próximos passos dos mercados financeiros.
